MerekamIndonesia.com – Di tengah efisiensi anggaran nasional, sebuah kabupaten di ujung Sulawesi Selatan memilih jalan yang paling sunyi sekaligus paling berisiko: menagih haknya dengan hukum.
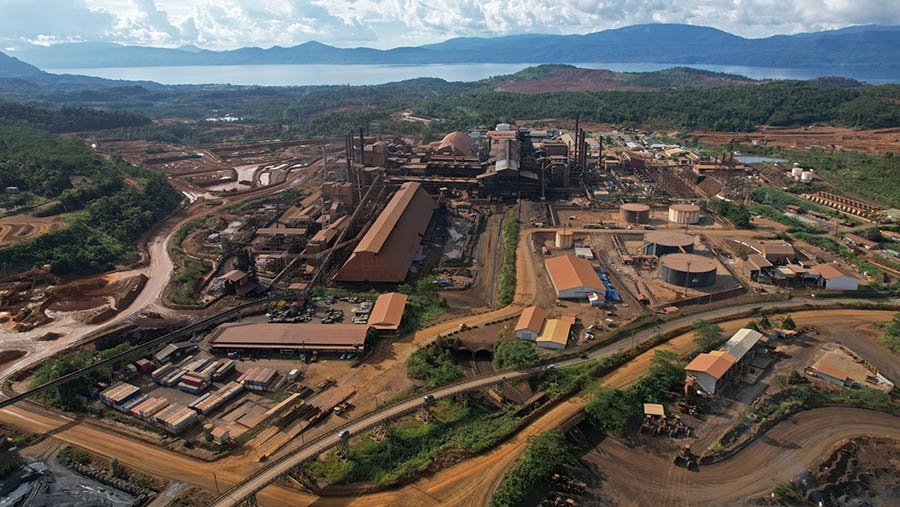
Pemerintah Kabupaten Luwu Timur terus mengintensifkan penagihan Pajak Mineral Bukan Logam dan Batuan (MBLB) ikutan terhadap PT Vale Indonesia Tbk. Total kewajiban pajak daerah beserta opsen yang ditetapkan mencapai sekitar Rp311 miliar, berdasarkan hasil pemeriksaan Badan Pemeriksa Keuangan (BPK) RI dan Badan Pendapatan Daerah (Bapenda) Kabupaten Luwu Timur.
Bagi Luwu Timur, angka itu bukan sekadar tagihan. Angka itu adalah pertanyaan tentang kedaulatan fiskal: apakah daerah yang tanahnya digali, sungainya dilalui, dan hutannya dibuka, berhak memungut apa yang telah ditetapkan undang-undang sebagai pajaknya sendiri?
Tudingan bahwa kebijakan ini adalah bentuk pemerasan terhadap perusahaan tambang, ditanggapi Pemda dengan satu sikap: ini bukan soal tekanan, ini soal kepastian hukum.
Kepala Bapenda Luwu Timur, Muhammad Yusri, menegaskan bahwa narasi pemerasan itu lahir dari ketidakpahaman terhadap proses pembentukan regulasi yang sah. Perda Kabupaten Luwu Timur Nomor 9 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah, kata dia, telah melalui tahapan yang ketat dan panjang.
Pembentukannya didasarkan pada Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan Antara Pemerintah Pusat dan Pemerintahan Daerah (HKPD) serta Peraturan Pemerintah Nomor 35 Tahun 2023. Proses legalitasnya mencakup harmonisasi di Kanwil Kementerian Hukum, fasilitasi Biro Hukum Provinsi Sulawesi Selatan, hingga evaluasi resmi oleh Kementerian Dalam Negeri dan Kementerian Keuangan.
Sebuah perda, dengan kata lain, tidak lahir dalam semalam. Ia lahir dari lapisan-lapisan pengujian negara.
Argumen itu diperkuat oleh pakar hukum administrasi dan tata negara, Dr. Zainuddin Djaka, SH., MH. Menurutnya, secara yuridis formal dan materiil, tindakan Pemkab Luwu Timur dalam mengenakan pajak MBLB sudah berada di jalur hukum yang tepat.
Yang menjadi inti perdebatan adalah material yang selama ini dianggap sisa: overburden atau tanah penutup, top soil atau tanah pucuk, dan reject disposal.
BPK RI, kata Zainuddin, secara eksplisit telah menguji dan mengonfirmasi bahwa pengambilan MBLB ikutan untuk kegiatan reklamasi dan/atau pascatambang maupun pemanfaatan lainnya di luar pengecualian undang-undang, wajib dikategorikan sebagai objek pajak. Pengecualian objek pajak MBLB sendiri, merujuk pada UU HKPD dan Perda Luwu Timur Nomor 9 Tahun 2023, secara limitatif hanya diperuntukkan bagi keperluan rumah tangga, fasilitas umum non-komersial seperti tiang listrik, telepon, dan pipa, serta rumah ibadah yang dibiayai masyarakat.
Dengan logika itu, pemanfaatan overburden dan top soil memenuhi unsur objek pajak, bukan karena ia diperjualbelikan, melainkan karena ia diambil, dimanfaatkan, dan memiliki nilai dalam rangkaian kegiatan pertambangan.